Ausschüttend vs. Thesaurierend: Warum ich voll auf Cashflow setze
Es gibt wohl kaum ein Thema an der Börse, bei dem sich die Geister so stark scheiden wie die Frage: Soll man lieber in ausschüttende oder thesaurierende ETFs bzw. Aktien investieren? Setzt man auf reines Wachstum oder auf regelmäßige Erträge? Meiner Ansicht nach ist diese Entscheidung extrem personenabhängig. Sie hängt vor allem davon ab, wo man gerade im Leben steht und was die persönlichen Anlageziele sind.
Betrachte ich meinen eigenen Weg, hat sich über die Jahre eine klare Linie herauskristallisiert. Bis auf die ersten paar Aktien, die ich ganz zu Beginn gekauft habe, investiere ich heute ausschließlich in Werte, die eine Dividende ausschütten. Die Bedingung ist dabei klar: Die Dividendenrendite muss mindestens 0,5 % betragen. Ich konzentriere mich demzufolge auf Dividendenwachstumsaktien oder Titel mit einer soliden, hohen Ausschüttung. Und bei ETFs halte ich es exakt genauso – thesaurierende ETFs kommen für mich nicht infrage.
Der Fokus auf Cashflow statt reiner Buchwerte
Hinter dieser Strategie stehen für mich vor allem zwei entscheidende Gründe. Der wichtigere Punkt ist mein persönlicher Ansatz beim Tracking: Ich richte meine Investitionen nach dem Cashflow aus und nicht starr nach dem Gesamtwert des Portfolios. Was bedeutet das in der Praxis? Ich setze mir jedes Jahr ein konkretes Cashflow-Ziel, das ich erreichen möchte. An dieser Zielgröße richte ich meine Käufe, Verkäufe und strategischen Schritte aus.
Natürlich wächst der Vermögensbestand ganz nebenbei mit, aber die Zusammensetzung macht für mich den psychologischen Unterschied. Ein Portfolio, das im Gesamtwert um 10 % wächst – wovon beispielsweise 3 % über Dividenden und 7 % über Kursgewinne reinkommen –, fühlt sich für mich wertvoller an als ein reines Buchwertwachstum von 10 %.
Sollte es an den Märkten zu einem Einbruch kommen und selbst wenn in diesem Zuge vorübergehend Dividenden gekürzt werden sollten, fließt durch die ausschüttende Strategie weiterhin ein verlässlicher Cashflow auf mein Konto. Über diesen Zufluss kann ich frei verfügen: Ich kann ihn direkt reinvestieren oder damit tun und lassen, was ich möchte. In der unten angezeigten Grafik sieht man meine Einnahmen während zweier großer Ereignisse, die auch an der Börse turbulent waren: der Corona-Crash, der Beginn des Ukraine-Kriegs sowie der Anstieg der Inflationsraten. Wenn man nach der Grafik geht, sieht es so aus, als wäre nichts passiert. Legt man den S&P 500 Index gegenüber, sieht man, welche Schwankungen es in der Zeit gab (siehe Grafik Nummer 2).
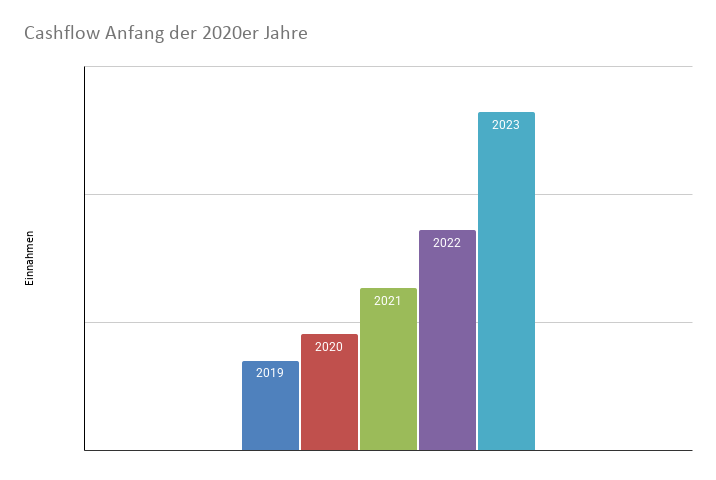
Abbildung 1: Regelmäßige Ausschüttungen und deren Stabilität selbst in turbulenten Marktphasen.
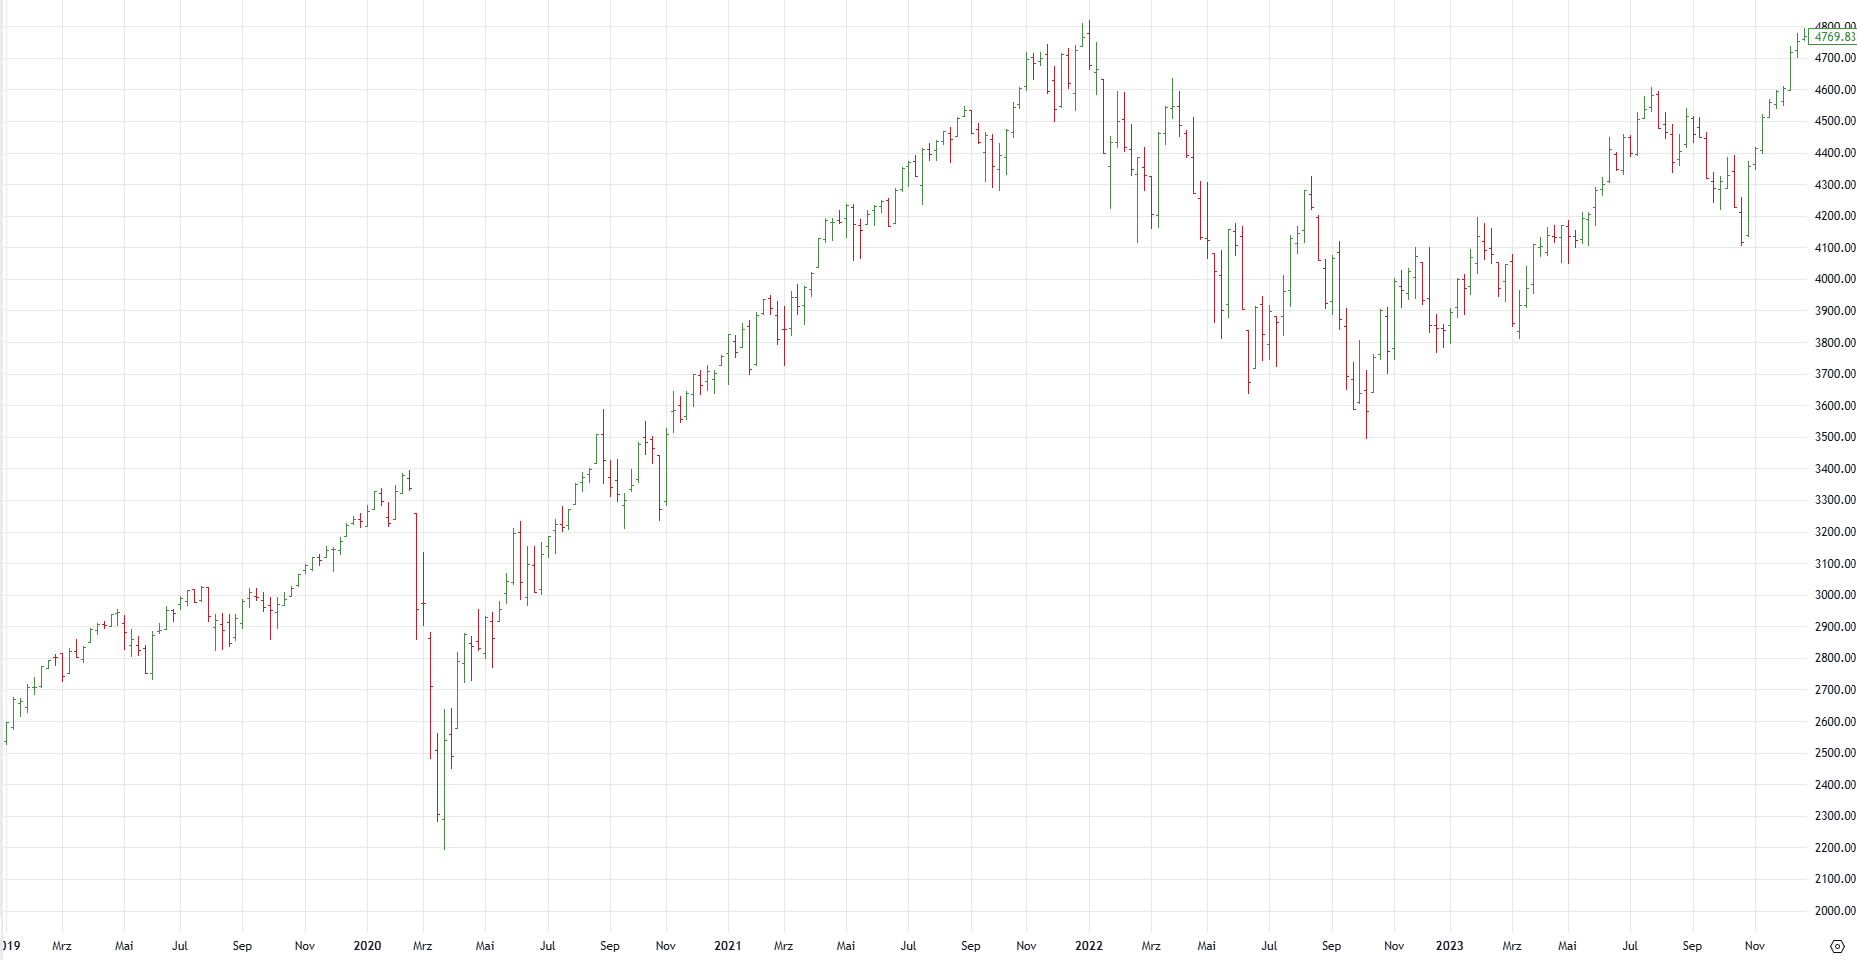
Abbildung 2: Der S&P 500 im direkten Vergleich zeigt die deutlichen Marktschwankungen während derselben Krisen.
Steuern, Planung und die Psychologie der Kursschwankungen
Ein oft genannter Punkt sind ja die Steuern. Aber mal ehrlich: Steuern zahlen muss man bei beiden Varianten. Der Unterschied ist nur, dass man bei Dividenden das Geld bereits direkt auf dem Konto hat. Durch die Vorabpauschale wird auch bei thesaurierenden ETFs entsprechend versteuert (aktuell basierend auf dem Basiszins von 3,2 %). Natürlich greift beim thesaurierenden ETF der Zinseszinseffekt stärker. Letztlich hängt also alles stark von den eigenen Anlagezielen und den persönlichen Vorstellungen ab. Ich muss auch nicht jeden Prozentpunkt ausquetschen, wenn ich mich dabei nicht wohl fühle.
Mein persönliches Ziel ist es langfristig, von dem Cashflow leben zu können – und das eben, ohne dafür ständig Anteile verkaufen zu müssen. Genau deshalb passt eine Dividendenstrategie perfekt zu meinem System. Schwankungen im Depot – ob der Gesamtwert im nächsten Jahr bei 100.000 €, kurzzeitig bei 80.000 € oder wieder bei 120.000 € steht – lassen sich dadurch viel besser ertragen. Wenn die Dividende beispielsweise konstant bei 4 % liegt (wobei ein jährliches Dividendenwachstum natürlich wünschenswert ist), generiert ein Depot von 100.000 € eben stetig 4.000 € im Jahr.
Aus all diesen Gründen werde ich auch in Zukunft konsequent auf ausschüttende Aktien und ETFs setzen, weil sich dieser Ansatz nahtlos in meine persönliche Anlagestrategie einfügt und mir die nötige Planbarkeit und innere Ruhe gibt.